Updated September 10,2020
Updated September 14,2020
米国の連邦金融監督機関の1つである金融消費者保護局(Consumer Finance Protection Bureau:CFPB)は2020年7月下旬から9月初旬にかけて合計8社のモーゲージ・ブローカーによる連邦退役軍人省(United States Department of Veterans Affairs:VA)の保証住宅ローン(筆者注1)を宣伝する際に、金融消費者保護法(CFPA) (筆者注2)の不正行為や慣行に対する禁止、抵当権に違反して、虚偽、誤解を招く、不正確なステートメントを含む、または必要な開示を欠く多数の郵便物を消費者に送信したことに基づき行政機関として和解にあたる同意命令(consent order)を発出した。(筆者注2-2)
具体的には「住宅ローン法と慣行-広告ルール(Mortgage Acts and Practices—Advertising Rule (the “MAP Rule” or Regulation N))」(筆者注3) (筆者注4)、および「レギュレーションZ」(筆者注5) に違反し、虚偽の、誤解を招く、不正確な声明を含む、または必要な情報開示を欠くVA保証住宅ローンに関する多数の郵送物を消費者に送ったという理由を述べている。
CFPBは合意命令を発する都度公表しているが、その法冷違反の内容はほぼ共通であるので、本ブログでは重複しない範囲で「リリース文」と「合意命令」のリンクを張るにとどめた。
なお、このようなモーゲージ・ブローカーが多数、違法なビジネスを行っていること自体がこれまでのCFPBの法執行機能自体に大きな疑問がわいてくる。また、VAは国防総省に次いで連邦政府で2番目の予算規模を有しているとされる。すなわち、2021年財政年度予算要求額が合計2,433億ドル(約25兆5,500億円)を要求しており、2020年度の制定水準を10.2%上回っている。
トランプ政権の支持母体である退役軍人に対し、大統領選をにらんだ大盤振舞が行われことを懸念する。
このような米国の退役軍人省自体の役割自体も見直しが問われる問題といえよう。
なお、9月2日届いたCFPBのリリースは複数の案件で混乱したのか、表題と内容が異なったり、リンクが完全に張れていなかった。半日たって修正されていた。
1.2020年7月24日のSovereign Lending Group、Inc.(Sovereign)およびPrime Choice Funding、Inc.(Prime Choice)に対する同意命令
(1)CFPBのリリース要旨
A.Sovereign is a California corporation that is licensed as a mortgage broker or lender in about 44 states and the District of Columbia
B.Prime Choice is a California corporation that is licensed as a mortgage broker or lender in about 35 states and the District of Columbia.
(2)民事罰の金額
A.Sovereign :civil penalty of $460,000.(約4,830万円)
B.Prime Choice :civil penalty of $645,000(約6,773万円)
(3) 同意命令では、ブローカー企業が1)使用前に住宅ローン広告に関する規則他(mortgage advertising laws)を遵守するために住宅ローン広告を見直す必要がある広告コンプライアンス担当者を指定することによって、コンプライアンス機能を強化することを企業に要求するなど、将来の違反を防ぐために差し止めを課します。2)CFPBによって特定されたものと同様の虚偽の表示を禁止すること。3)企業が将来の虚偽(不正)表示を行うことを防ぐために、特定の強化された開示要件を遵守することを義務付けた。
2.「Go Direct Lenders、Inc.(Go Direct)」に対する同意命令
(1)CFPBのリリース要旨
California corporation that is licensed as a mortgage broker or lender in about 11 states.
CFPBの捜査・調査の継続的な一層活動は、金融市場がサービス・メンバー、退役軍人、および退役軍人省保証の住宅ローンが利益をもたらすように設計されている生きている配偶者を含むすべての消費者に対して公正かつ正確であることを保証する法律を適用するというCFPBの責任を反映したものである。
(2)民事罰の金額
civil penalty of $150,000.(約1,575万円)
(3)同意命令は差止めによる救済(injunctive relief)他
4.2020.8.26 のPHLoans.com, Inc. (PHLoans) に対する同意命令
(1)CFPBのリリース要旨
a California corporation that is licensed as a mortgage broker or lender in about 11 states. Until at least April 2019
CFPBは、調査結果を踏まえPHLoansが虚偽の、誤解を招く、不正確なステートメントを含む広告、または必要な開示を含めていない広告を広めたことを明らかとした。 たとえば、PHLoans広告は、広告された住宅ローンに関連する消費者に宣伝された住宅ローンに適用される支払い金額や利用可能な現金の性質または金額を偽って伝えることを含め、会社が実際に消費者に提供する準備ができていなかった信用条件を記述することによって、宣伝された住宅ローンの信用条件を誤って伝えたことをあきたらかにした。
(2)民事罰の金額
civil penalty of $260,000(約2,730万円)
(3)同意命令は差止めによる救済(injunctive relief)他
5.2020.9.1 Hypotec, Inc.( Hypotec) に対する同意命令
(1)CFPBのリリース要旨
a mortgage broker based in Miami, Florida that is licensed in eight states.
(2)民事罰の金額
civil penalty of $50,000(約525万円)
(3)同意命令は差止めによる救済(injunctive relief)他
6.2020.9.1 Service 1st Mortgage, Inc. (Service 1st) に対する同意命令
(1)CFPBのリリース要旨
based in Glen Burnie, Maryland that is licensed in about 12 states.
(2)民事罰の金額
civil penalty of $230,000.(約2,415万円)
(3)同意命令は差止めによる救済(injunctive relief)他
7.2020.9.2 Accelerate Mortgage, LLC (Accelerate) に対する同意命令
(1)CFPBのリリース要旨
Delaware limited liability corporation that is licensed as a mortgage broker and lender in about 31 states.
(2)民事罰の金額
civil penalty of $225,000.(約2,363万円)
(3)同意命令は差止めによる救済(injunctive relief)他
8.2020.9.2 ClearPath Lending, Inc. に対する同意命令
(1)CFPBのリリース要旨
ClearPath is a California corporation with its principal place of business in Irvine, California. ClearPath is licensed as a mortgage broker or lender in about 22 states.
(2) 民事罰の金額
civil penalty of $625,000(約6,625万円)
(3) 同意命令は差止めによる救済(injunctive relief)他
***********************************************************************:
(筆者注1) 2012.2.28の筆者ブログ(執筆途上)「米国退役軍人省が支援した『第20,000,000件目のホームローンを獲得』に涙する未亡人母と無邪気な息子の報道」は、VA保証住宅ローンをわが国でおそらく初めて取り上げたものである。
(筆者注2) Consumer Financial Protection Act of 2010 (CFPA)
Section 1057 of the Dodd-Frank Wall Street Reform and Consumer Protection Act of 2010,
12 U.S.C. § 5567
Enacted July 21, 2010
Note: Effective date of July 21, 2011, has been set by the Secretary of the Treasury
pursuant to Sections 1058 and 1062.
(筆者注2-2) 筆者は、CFPBから都度発せられた同意命令を最終的にまとめ本ブログを執筆したが、Ballard Spahr L.L.Pがここで取り上げた全7件の同意命令について9月9日付けブログ「CFPB Issues Additional Consent Orders for False and Misleading Mortgage Advertising」で一括してまとめて解説している。
(筆者注3) 連邦取引委員会(FTC)は、2011年8月19日から施行する「住宅ローンの法律と慣行–広告に関する規則(Mortgage Acts and Practices – Advertising Rules :MAP規則(FEDERAL TRADE COMMISSION 16 CFR Part 321: Mortgage Acts and Practices— Advertising)」旨7月19日に公表した。MAP規則は、住宅ローン商品に関する不実表示を禁止するように設計されている。 不動産業者やブローカーを含む幅広い企業グループによる虚偽の表示(不実表示)を禁止することに加えて、この規則は、多くのRealtors®(筆者注4)の日常業務に影響を与える可能性のある新しい記録保持要件を課す。
FTCの7月19日のリリース文を以下、仮訳する。
新しい連邦取引委員会規則は、広告やその他の種類の商業的コミュニケーションにおける消費者の住宅ローンについての虚偽の表示を禁止することにより、消費者保護を強化した。このルールは、合法的な企業が市場で競争するための平等な競争条件を作り出すことを目的としている。
新しい規則は、以下に関する虚偽の表示を含む、禁止されている虚偽の申し立ての19の例をリストしている。
①住宅ローンに関連する消費者への手数料または費用の存在、性質、または金額。
②住宅ローンに関連する税金または保険に関連する条件、金額、支払い、またはその他の要件。
③金利、支払い、または住宅ローンの他の条件の変動性。
④提供される住宅ローンの種類。
⑤広告またはその他の商業的コミュニケーションの情報源。
⑥住宅ローンの借り換えまたは変更またはその条件を取得する消費者の能力または可能性。
(筆者注4) リアルター(REALTOR)とは、全米リアルター協会の会員である不動産仲介人(broker)をいう。
REALTORⓇという名称は商標登録されており、協会の倫理規定(The Code of Ethnics)に従うことを誓約し、入会が認められた者のみがREALTORと称することができる。
なお、不動産仲介人以外に、不動産の営業に携わる者(salesperson)としてNARに認定された者は「Realttor-Associate」と呼ばれている。
(筆者注5)レギュレーションZについては以下の筆者ブログを参照されたい。
「米国FRBがクレジットカード利用者保護強化に係る改正レギュレーションZの最終段階案を公募(その1)」, 同(その2完)
*********************************************************
Copyright © 2006-2021 芦田勝(Masaru Ashida).All rights reserved. You may display or print the content for your use only. You may not sell publish, distribute, re-transmit or otherwise provide access to the content of this document.
**********************************************
DONATE(ご寄付)のお願い
本ブログの継続維持のため読者各位のご協力をお願いいたします。特に寄付いただいた方で希望される方があれば、今後公開する筆者のメールアドレス宛にご連絡いただければ個別に対応することも検討中でございます。
◆みずほ銀行 船橋支店(店番号 282)
◆普通預金 1631308
◆アシダ マサル
◆メールアドレス:mashida9.jp@gmail.com
【本ブログのブログとしての特性】
1.100%源データに基づく翻訳と内容に即した権威にこだわらない正確な訳語づくり。
2.本ブログで取り下げてきたテーマ、内容はすべて電子書籍も含め公表時から即内容の陳腐化が始まるものである。筆者は本ブログの閲覧されるテーマを毎日フォローしているが、10年以上前のブログの閲覧も毎日発生している。
このため、その内容のチェックを含め完全なリンクのチェック、確保に努めてきた。
3.上記2.のメンテナンス作業につき従来から約4人態勢で当たってきた。すなわち、海外の主要メディア、主要大学(ロースクールを含む)および関係機関、シンクタンク、主要国の国家機関(連邦、州など)、EU機関や加盟国の国家機関、情報保護監督機関、消費者保護機関、大手ローファーム、サイバーセキュリテイ機関、人権擁護団体等を毎日仕分け後、翻訳分担などを行い、最終的にアップ時に責任者が最終チェックする作業過程を毎日行ってきた。
このような経験を踏まえデータの入手日から最短で1~2日以内にアップすることが可能となった。
なお、海外のメディアを読まれている読者は気がつかれていると思うが、特に米国メディアは大多数が有料読者以外に情報を出さず、それに依存するわが国メデイアの情報の内容の薄さが気になる。
本ブログは、上記のように公的機関等から直接受信による取材→解析・補足作業→リンク・翻訳作業→ブログの公開(著作権問題もクリアー)が行える「わが国の唯一の海外情報専門ブログ」を目指す。
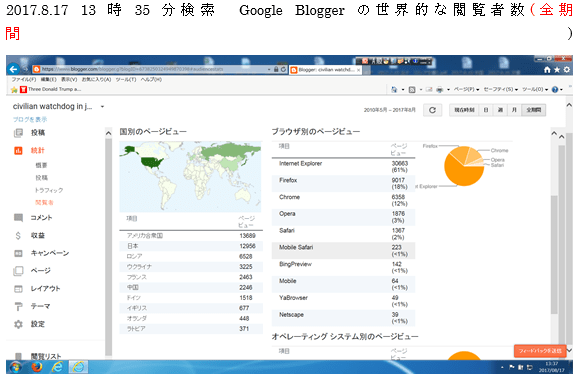
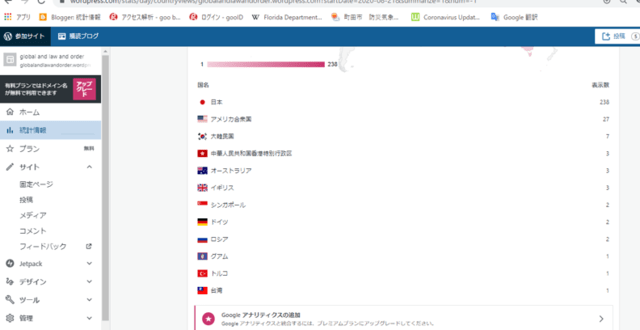
4.内外の閲覧者数の統計数(google blogger and WordPress)
(1)2005.9~2017.8 全期間の国別閲覧数
4.他にない本ブログの特性:すべて直接、登録先機関などからデータを受信し、その解析を踏まえ掲載の採否などを行ってきた。また法令などの引用にあたっては必ずリンクを張るなど精度の高い正確な内容の確保に努めた。
その結果として、閲覧者は海外に勤務したり居住する日本人からも期待されており、一方、これらのブログの内容につき著作権等の観点から注文が付いたことは約15年間の経験から見て皆無であった。この点は今後とも継続させたい。
他方、源データの文法ミス、ミススペリングなどを指摘して感謝されることも多々あった。
5.内外の読者数、閲覧画面数の急増に伴うブログ数の拡大を図りたい。特に寄付いただいた方で希望される方があれば今後公開する筆者のメールアドレス宛にご連絡いただければ個別に対応することも検討中である。
【有料会員制の検討】
関係者のアドバイスも受け会員制の比較検討を行っている。移行後はこれまでの全データを移管する予定であるが、まとまるまでは読者の支援に期待したい。
【全期間の登録済ブログの一時閲覧不可状態】
(1)有料会員制への移行に準備ならびにDonate 集計等のため、直近のブログ以外はすべて閲覧不可になっています。以下の補足説明をご覧ください。
*キーワード入力して筆者の該当ブログをクリック→ 記事がありません→10秒後にトップ画面に移る→直近の一部公開ブログのみ閲覧可となる。
(2)ご寄付の集計結果
3日間で20件、約13万円が集まりました。ありがとうございました。これらの方々については会員制のご案内や今後取り上げるテーマのアンケート等を優先的に行う予定です。
Civilian Watchdog in Japan & Financial and Social System of Information Security 代表 ******************:************************************************************************************************************** Copyright © 2006-2021 芦田勝(Masaru Ashida).All rights reserved. You may display or print the content for your use only. You may not sell publish, distribute, re-transmit or otherwise provide access to the content of this document.
コメント
コメントを投稿